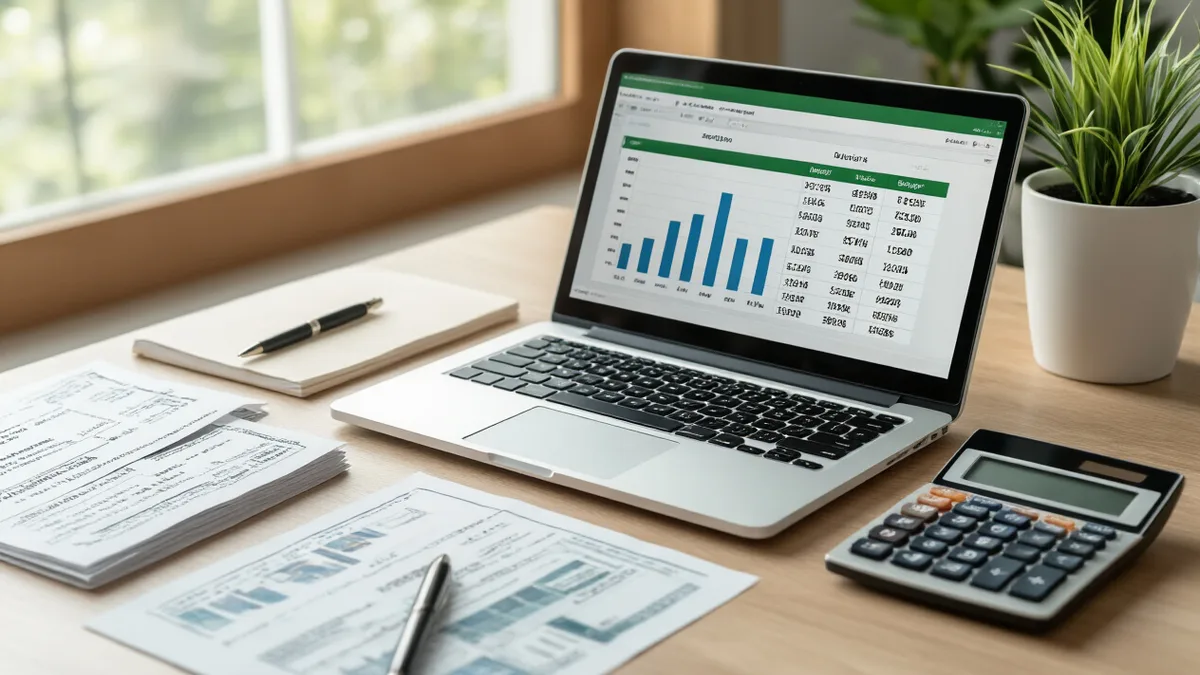
Aprenda a mapear custos operacionais, eliminar gargalos invisiveis e alcancar rentabilidade consistente no consultorio ou clinica de nutricao.
A Cegueira Financeira e o Risco de Mortalidade do Consultório
A formação acadêmica em nutrição oferece ao profissional habilidades clínicas essenciais, mas muitas vezes ignora a gestão empresarial. Ao abrir um consultório, o nutricionista frequentemente se depara com a realidade de que a excelência clínica não é suficiente para garantir a sustentabilidade financeira do negócio. A falta de controle sobre o fluxo de caixa e a confusão entre faturamento bruto e lucro líquido são causas comuns da mortalidade precoce de clínicas nos primeiros anos de operação.
Profissionais podem atender muitos pacientes e ver valores significativos entrando na conta, mas ao final do mês, podem se surpreender sem recursos para reinvestir ou retirar um pro-labore justo. Essa sensação de estagnação é um sinal claro da cegueira de custos. Sem um mapeamento detalhado de cada despesa, o nutricionista pode fixar preços de forma intuitiva e, sem perceber, subsidiar o atendimento.
Compreender os conceitos de custos fixos, despesas variáveis, margem de contribuição e ponto de equilíbrio é essencial para transformar um consultório vulnerável em uma empresa sólida e lucrativa. A clareza financeira permite que o profissional exerça a nutrição clínica com confiança e segurança em seu futuro.
Mapeamento Minucioso dos Custos Fixos Operacionais
Custos fixos são despesas que ocorrem mensalmente, independentemente do número de atendimentos. Mesmo em períodos de férias ou em situações adversas, esses compromissos financeiros devem ser honrados. Para um mapeamento eficaz, considere:
- Ocupação Imobiliária: Inclui aluguel, condomínio, IPTU e seguro.
- Utilidades Básicas: Contas de energia, água, internet e telefonia.
- Honorários Profissionais Terceirizados: Contabilidade, suporte jurídico e serviços de limpeza.
- Serviços Digitais e Tecnológicos: Licenças de software, telemedicina e armazenamento em nuvem.
- Obrigações Corporativas: Taxas do Conselho Regional, alvarás e seguros.
A soma rigorosa dessas despesas revela o custo mínimo necessário para manter o consultório em funcionamento. Identificar essa linha de base é o primeiro passo para otimizar gastos e negociar contratos com fornecedores.
Despesas Variáveis e o Custo Marginal por Paciente Atendido
As despesas variáveis variam conforme o número de atendimentos. Se um nutricionista atende 20 pacientes em um mês, as despesas serão baixas; se atender 80, essas despesas aumentarão proporcionalmente. As principais fontes incluem:
- Tributação sobre o Faturamento: Impostos sobre cada nota fiscal, dependendo do regime tributário.
- Taxas de Intermediação de Pagamentos: Tarifas de cartões de crédito e débito.
- Insumos de Consumo Clínico: Materiais descartáveis usados em atendimentos.
- Comissões e Bonificações: Repasse para secretárias e nutricionistas associados.
Calcular o custo variável unitário é essencial para entender quanto é consumido em cada consulta e quanto sobra para cobrir os custos fixos.
Margem de Contribuição e Cálculo do Ponto de Equilíbrio
A margem de contribuição é o valor que resta do preço cobrado após deduzir as despesas variáveis. Essa quantia é crucial para cobrir os custos fixos e gerar lucro. A fórmula é: Margem de Contribuição = Preço de Venda - Custos Variáveis. Por exemplo, se um atendimento custa R$ 300 e as despesas variáveis são R$ 60, a margem de contribuição é R$ 240.
O aprofundamento contínuo nas diretrizes de Consultório Nutricional fortalece a conduta do profissional. Para estruturar uma rotina clínica organizada e segura, contar com um moderno software para nutricionistas agiliza o acompanhamento e a tomada de decisão. A automação inteligente de tarefas repetitivas é detalhada no guia sobre inteligência artificial na rotina do nutricionista.
O ponto de equilíbrio operacional indica quantos atendimentos são necessários para cobrir todos os custos. A fórmula é: Custos Fixos Totais / Margem de Contribuição. Por exemplo, se os custos fixos são R$ 4.800 e a margem de contribuição é R$ 240, o nutricionista precisa realizar 20 atendimentos para atingir o ponto de equilíbrio. Somente a partir do 21º atendimento a clínica começa a gerar lucro.
Eliminação de Gargalos Ocultos: A Armadilha das Assinaturas de Softwares
Uma auditoria nas contas de uma clínica pode revelar pequenos vazamentos financeiros que, somados, impactam significativamente o caixa. Taxas bancárias mal negociadas e custos de assinaturas de softwares podem ser grandes vilões. Muitos softwares de consultório cobram mensalidades crescentes conforme o número de pacientes, o que pode onerar o custo fixo mensal.
Optar por um sistema de gestão gratuito pode representar uma economia significativa, reduzindo o ponto de equilíbrio e acelerando a geração de lucros. Os recursos economizados podem ser investidos em marketing ou em melhorias na estrutura da clínica.
Separação Rigorosa entre Finanças Pessoais e Jurídicas
A confusão entre contas pessoais e jurídicas é um erro comum que prejudica a análise financeira do consultório. Usar o cartão da clínica para despesas pessoais desorganiza o fluxo de caixa e impede uma visão clara da rentabilidade. Para uma gestão financeira eficaz, é fundamental ter uma conta corrente jurídica exclusiva para o consultório, onde todos os recebimentos e despesas sejam registrados.
Para aprofundar as bases fisiopatológicas e condutas práticas correlatas, vale conferir também a análise detalhada sobre Como Escolher o Ponto Comercial Ideal para seu Consultório de Nutrição: Acessibilidade, Custos e Público-Alvo. Na rotina de acompanhamento, esse manejo se complementa diretamente com as estratégias abordadas em Gestão Financeira e Custos Operacionais em Softwares de Saúde: Como Evitar Gastos Desnecessários.
Artigos relacionados
Transparência Contratual em Softwares de Nutrição: Como Evitar Surpresas Financeiras na Expansão do Consultório
Descubra como avaliar contratos de sistemas de nutricao, identificar taxas ocultas e escolher plataformas que respeitam o crescimento da sua clinica.
Tributação, Contabilidade e Formalização para Nutricionistas Autônomos e PJs
Comparativo contabil completo entre atuar como pessoa fisica ou abrir uma empresa medica/nutricional para otimizar lucros de forma etica.
Gestão de Conflitos e Desafios no Atendimento Nutricional
Conflitos podem surgir no consultório nutricional. Explore estratégias para gerenciá-los de forma eficaz, garantindo uma experiência positiva para o paciente e um tratamento bem-sucedido.
Gestão de Conflitos com Pacientes em Consultórios de Nutrição
Este artigo aborda as principais estratégias para a gestão de conflitos com pacientes em consultórios nutricionais, promovendo uma comunicação mais eficaz e um melhor relacionamento profissional.